 Live
Отзыв о курсе обучения на Повара
Повар

Бухгалтерский учет в бюджетных учреждениях – это комплекс мероприятий, направленных на формирование полной и достоверной информации о состоянии активов и обязательств бюджетных учреждений.
Бюджетное учреждение – это некоммерческая организация, выполняющая работу в сферах науки, культуры, образования и так далее.
Стать специалистом в данной области может любой желающий в нашем учебном центре «OBR проф» на курсе дистанционного обучения «Бухгалтерский учет в бюджетных учреждениях». Данный курс посвящен бухгалтерскому учету и налогообложению в казенных, бюджетных и автономных учреждениях.
В процессе обучения наши студенты учатся вести бухгалтерский учет, оценивать активы и обязательства, составлять договоры, управлять сотрудниками и многое другое.
Курс «Бухгалтерский учет в бюджетных учреждениях» – это курс дистанционного обучения со свободным распределением времени, это значит, что наши учащиеся самостоятельно определяют темп обучения. Благодаря четкому сочетанию учебных материалов и индивидуальной поддержки от наших преподавателей, вы сможете легко достичь своей цели.
По окончанию курса наши учащиеся получают помимо сертификата и аттестационного листа, удостоверение установленного образца по специальности «Бухгалтерский учет в бюджетных учреждениях».
Как будущему специалисту в области бухгалтерского учета вам приходится много общаться с людьми, поэтому важны хорошие коммуникативные навыки и умение работать в команде. Вы должны уметь общаться в дружелюбной, но в то же время твердой и уверенной манере. Не все ситуации в осуществлении профессиональной деятельности бывают легкими, поэтому вы также должны уметь сохранять спокойствие и быть терпеливыми.
Если у вас есть какие-либо вопросы, то вы можете задать их нашим консультантам по телефону или оставив заявку на сайте.
Отвечаем на самые популярные вопросы о курсе
В коммерческой организации прибыль — главная цель, и бухгалтер исходит из экономической выгоды. В бюджетном учреждении деньги выделяются под конкретные цели, утверждённые сметой или планом финансово-хозяйственной деятельности. Бухгалтер здесь не просто фиксирует операции, а на этапе каждой проводки проверяет, соответствует ли расход утверждённым лимитам, кодам бюджетной классификации и нормативным актам. Любая выплата, сделанная не на ту статью или сверх лимита, квалифицируется как нецелевое использование бюджетных средств и влечёт административную и уголовную ответственность. Поэтому бюджетный учёт — это прежде всего система контроля, встроенная в каждый платёж.
Коммерческий план счетов относительно краток, а бюджетный содержит 26-разрядные номера счетов, где каждый разряд несёт смысловую нагрузку. Первые 17 разрядов — это код классификации доходов, расходов или источников финансирования дефицита. Остальные разряды кодируют синтетический и аналитический учёт, виды имущества, обязательств и финансового результата. Такая структура позволяет одномоментно видеть в одной проводке не только что куплено, но и за счёт каких средств, по какой статье бюджета и в рамках какой программы. Это необходимо для формирования отчётности перед казначейством и распорядителями бюджетных средств в режиме реального времени.
Санкционирование — это многоступенчатая процедура, предшествующая каждому платежу. Учреждению доводятся лимиты бюджетных обязательств и предельные объёмы финансирования. Перед заключением договора бухгалтер ставит на учёт бюджетное обязательство в казначействе, резервируя под него часть лимита. После поставки товара или оказания услуги, но до оплаты, оформляется денежное обязательство. Казначейство проверяет документы и только после этого санкционирует расход — даёт разрешение на списание средств с лицевого счёта. Без этой цепочки ни один рубль не покинет казначейский счёт. Санкционирование исключает возможность перерасхода и обеспечивает предварительный контроль за каждой операцией.
Бухгалтер бюджетного учреждения не имеет собственного расчётного счёта в банке — все операции проходят через лицевые счета, открытые в органах Федерального казначейства. Это означает, что каждое платёжное поручение, каждый контракт и каждый акт подлежат проверке казначейством до проведения платежа. Бухгалтер обязан не просто составить проводку, а подготовить и загрузить пакет обосновывающих документов в электронном виде. Казначейство проверяет соответствие суммы контракту, наличие остатка лимитов, правильность кода бюджетной классификации и даже соблюдение сроков. Отказ в санкционировании означает, что платёж не пройдёт, и бухгалтер должен оперативно устранить замечания.
Код бюджетной классификации определяет, на что именно потрачены деньги: зарплата, связь, коммунальные услуги, капитальный ремонт. Если бухгалтер ошибочно проводит оплату ремонта по коду «услуги связи», он формально расходует лимиты, доведённые на связь, на постороннюю статью. Ревизоры квалифицируют это как нецелевое использование бюджетных средств, даже если ремонт был необходим. Последствия — бесспорное взыскание суммы, штраф на должностное лицо, а при крупных суммах — уголовное дело. Поэтому перед каждой проводкой бухгалтер обязан убедиться, что код КБК точно соответствует содержанию операции и утверждённой смете.
Бюджетное учреждение сдаёт баланс, отчёт о финансовых результатах и отчёт об исполнении плана финансово-хозяйственной деятельности. Ключевой отчёт — об исполнении бюджета, где каждая строка привязана к кодам КБК и сравнивается с утверждёнными назначениями. Учредитель анализирует эффективность использования средств, казначейство — достоверность и соответствие данным лицевых счетов, налоговая — правильность исчисления налогов. Отчётность формируется в электронном виде и проходит форматно-логический контроль. Ошибка, обнаруженная одним контролирующим органом, автоматически становится известна остальным. Поэтому бухгалтер бюджетного учреждения находится под многоуровневым контролем, и качество его работы видно как на ладони.
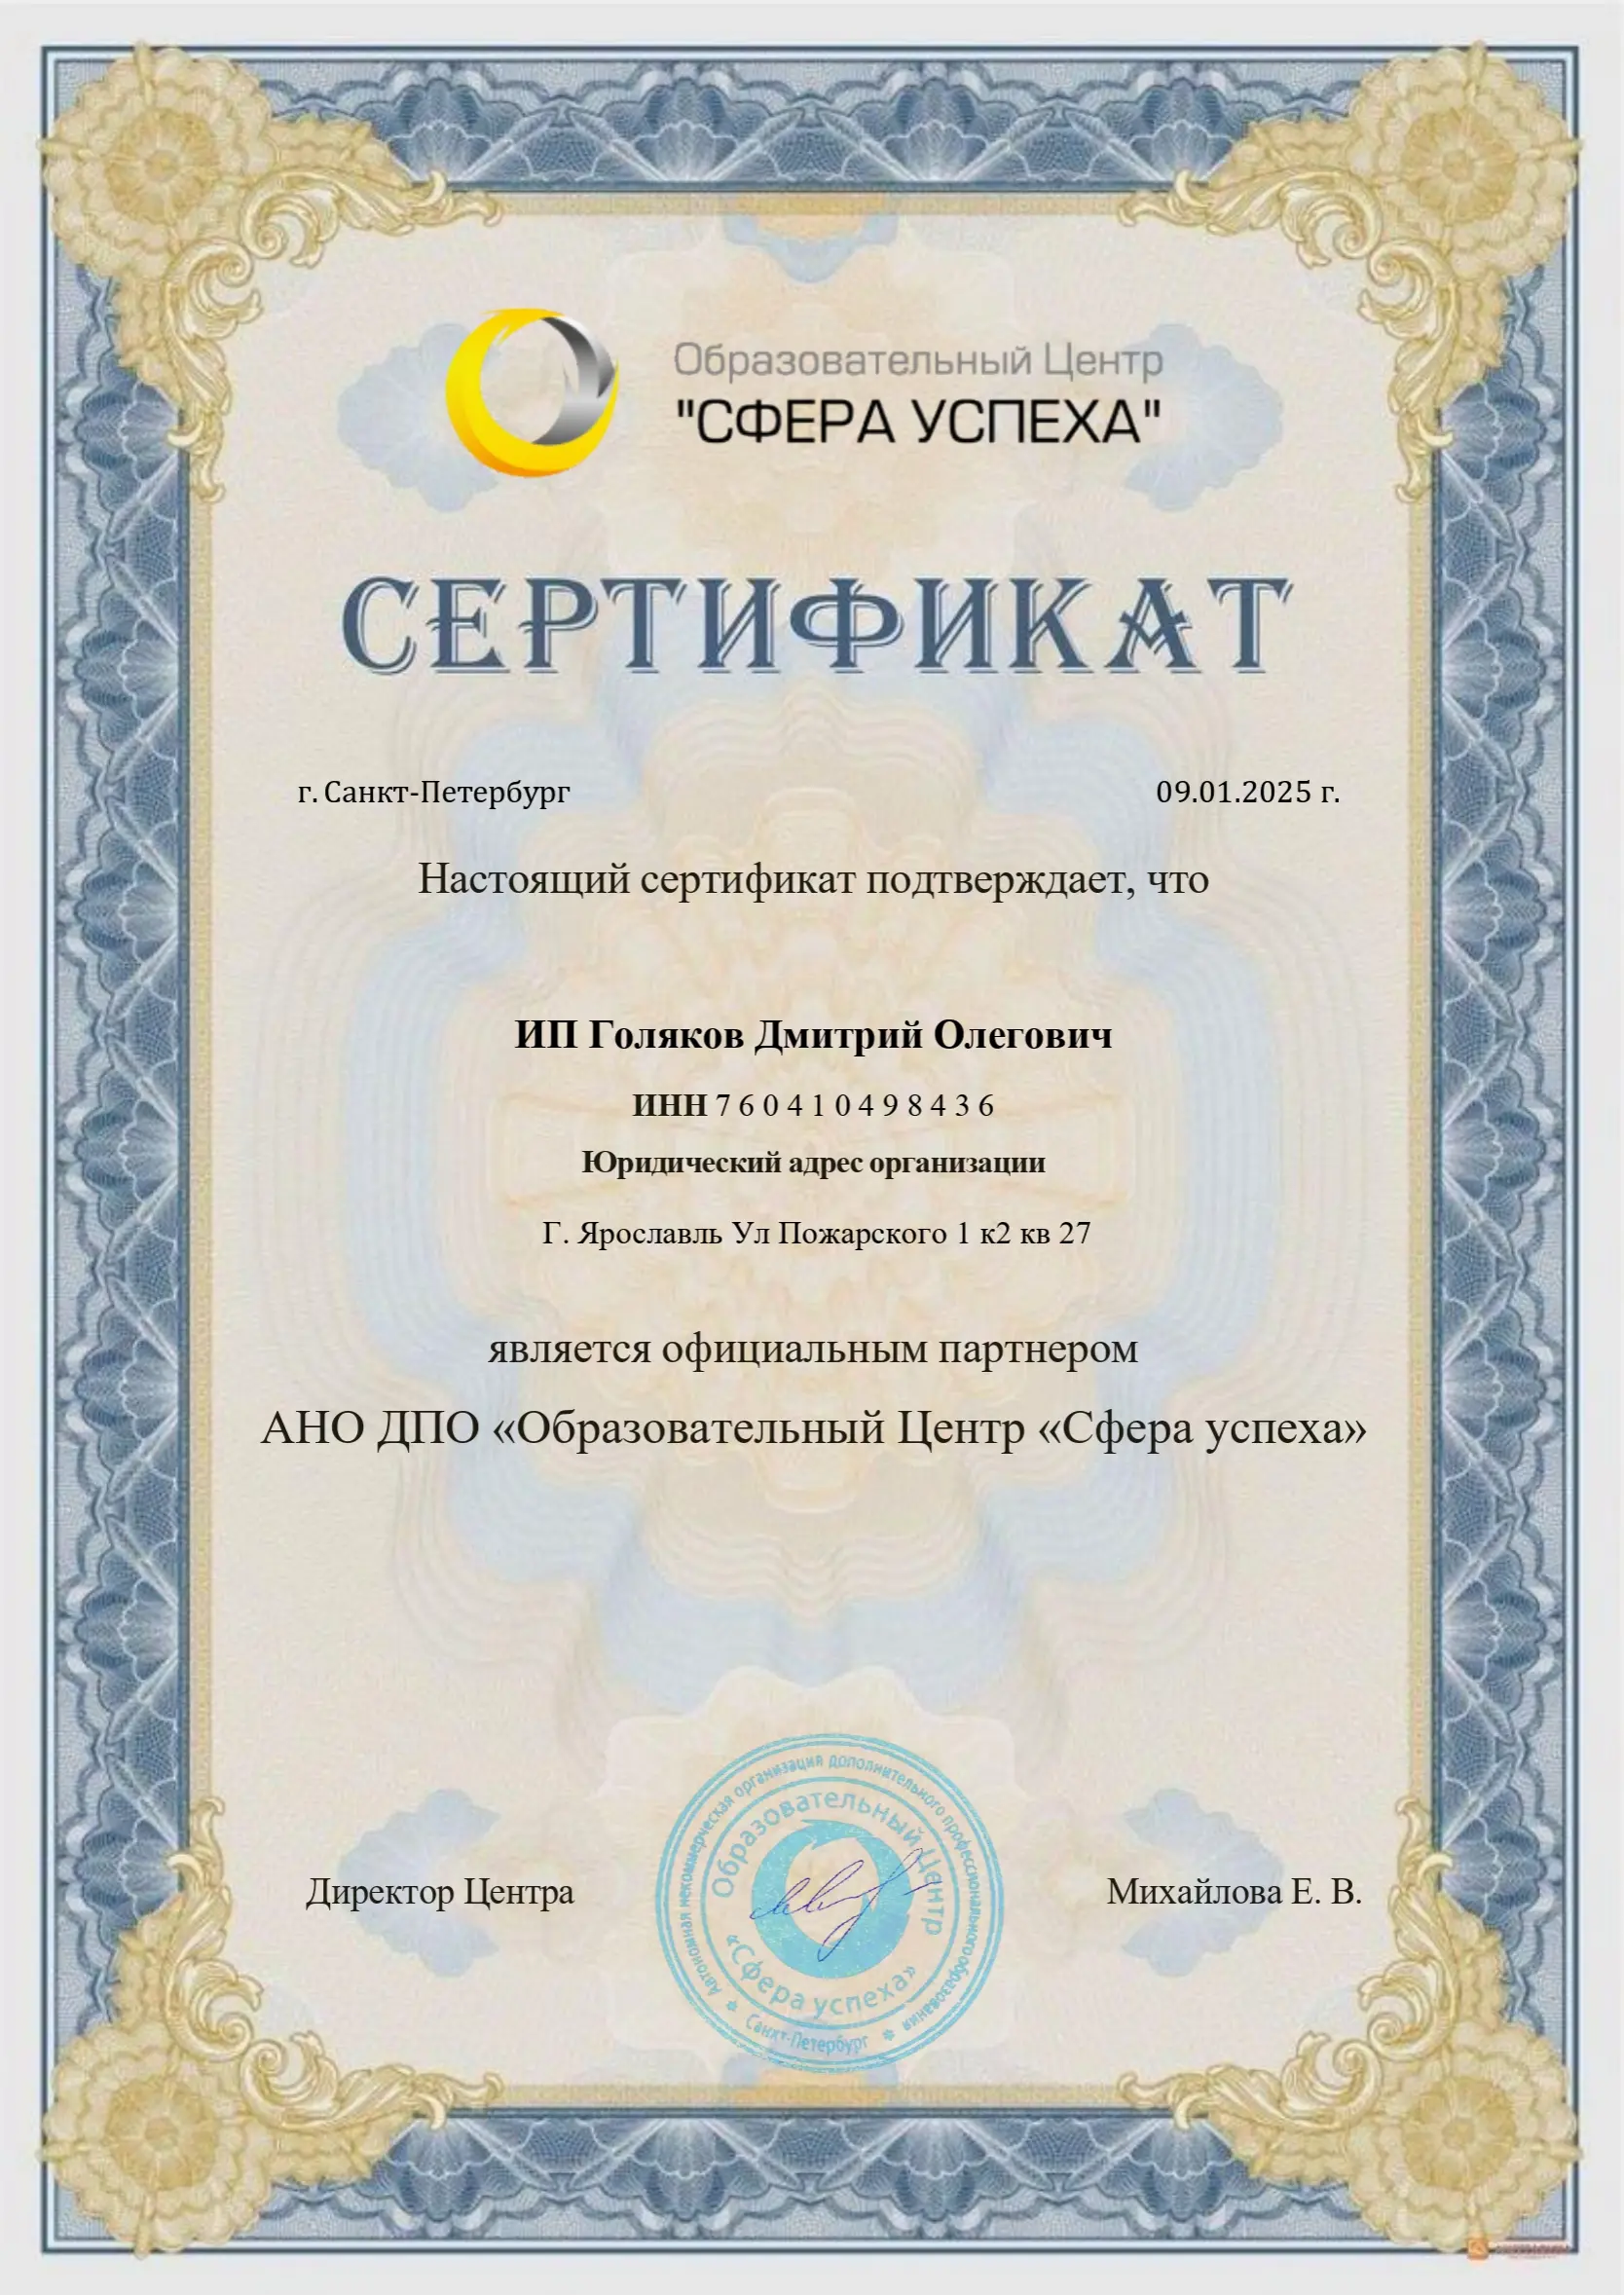
Каждый документ имеет юридическую силу и вносится в государственный реестр Рособрнадзора.
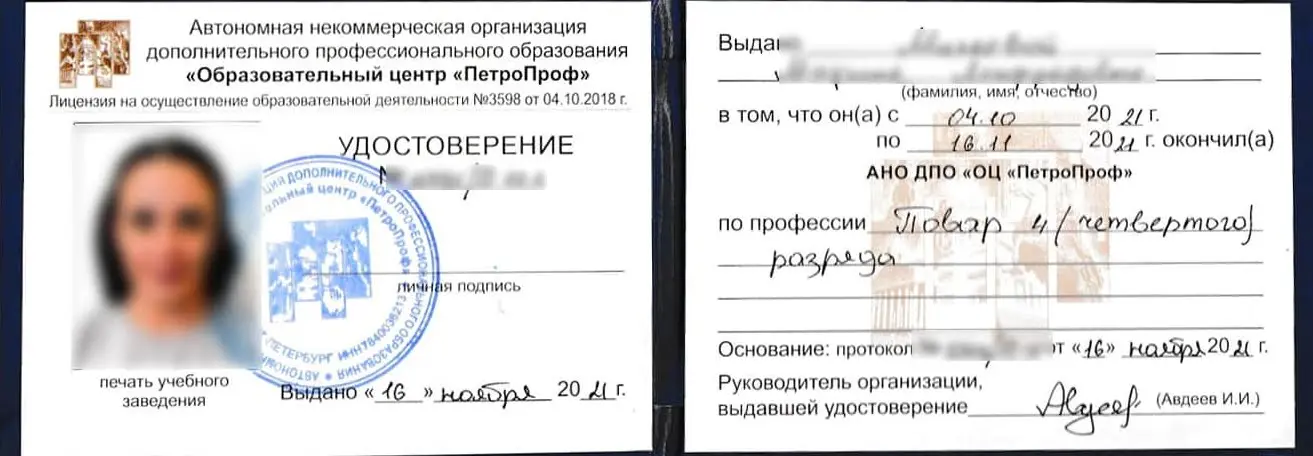
Государственный документ по ФЗ-273. Принимается работодателями по всей России.
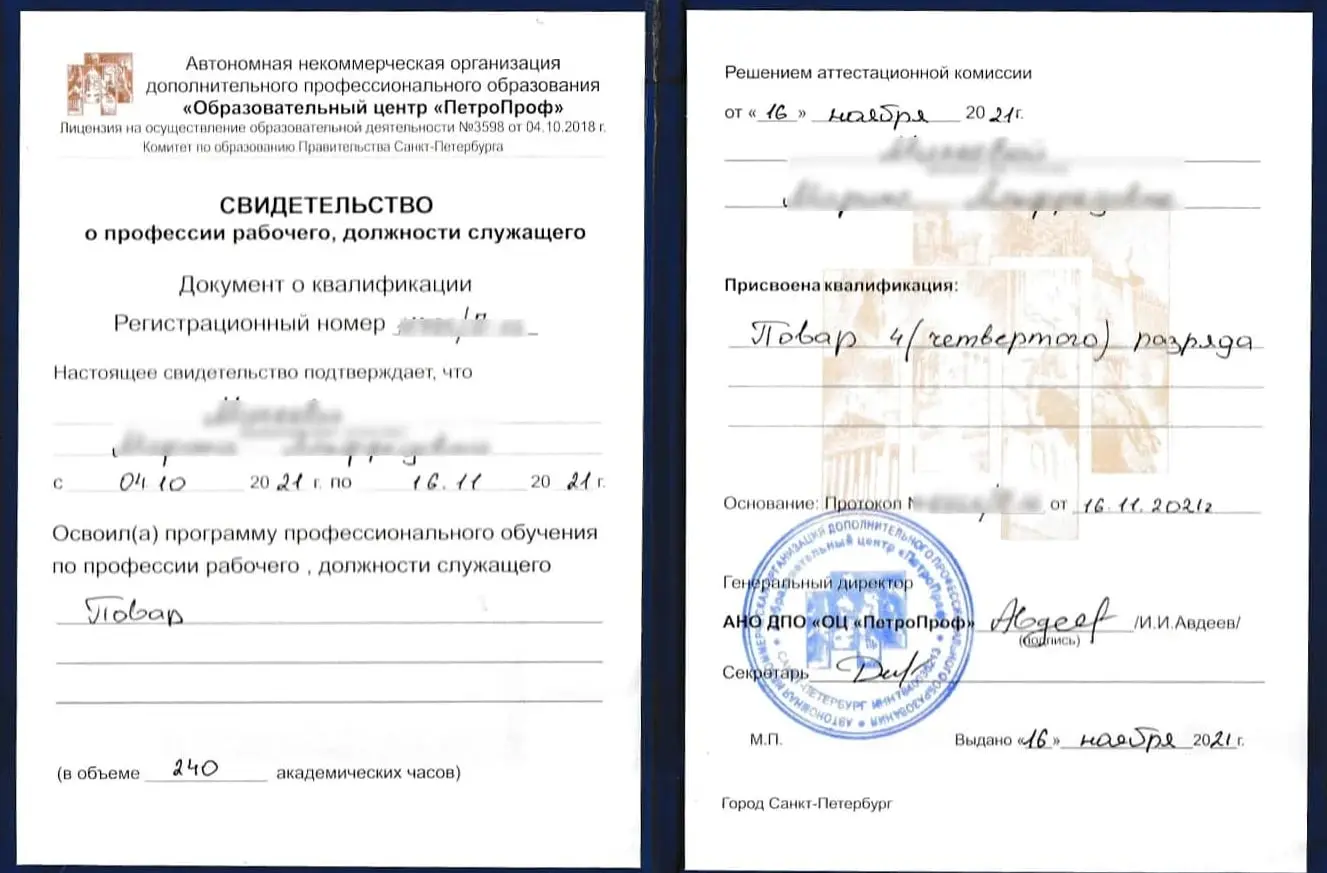
Подтверждает присвоение квалификационного разряда после сдачи итогового экзамена.
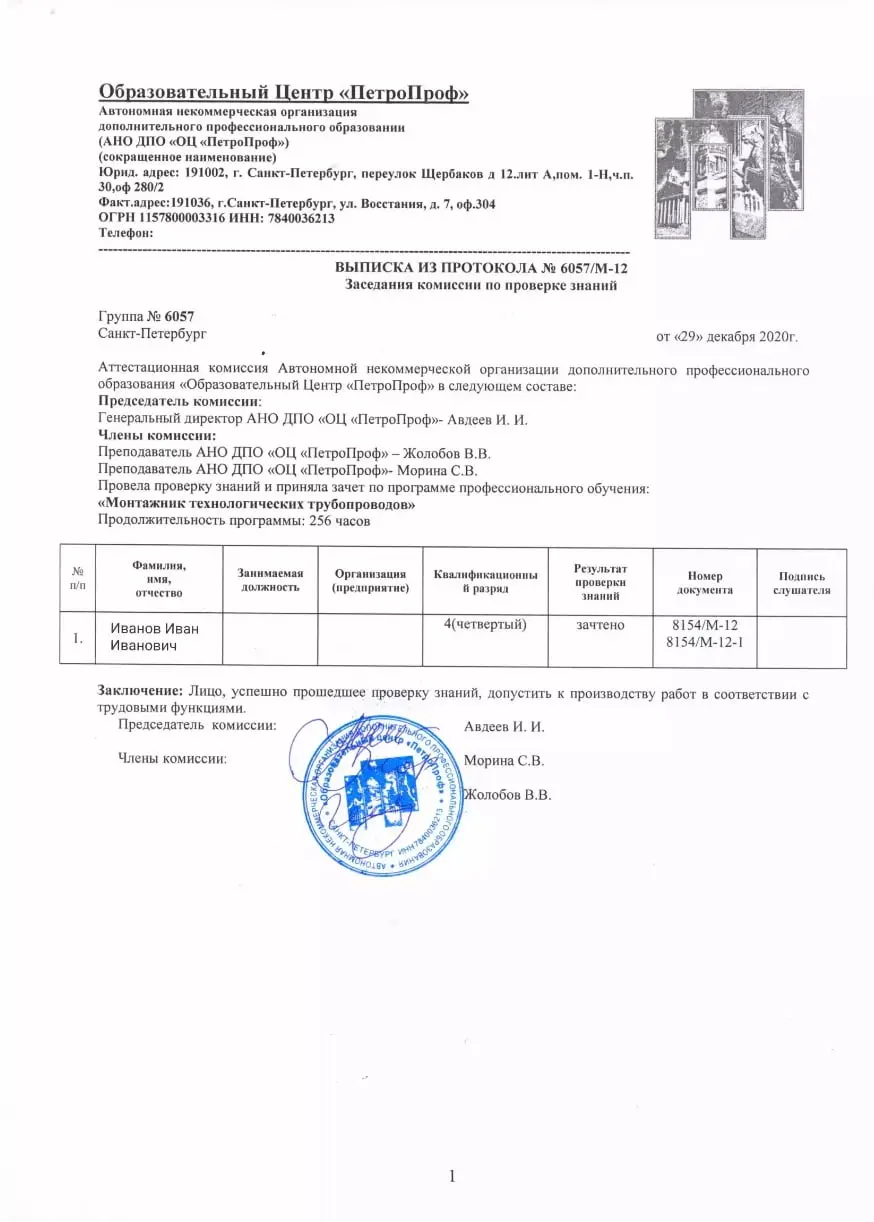
Протокол обучения с оценками и темами. Внутренний документ учебного центра.
Отзывы об учебном центре «ДПО ПРОФ» — на картах и в независимых сервисах. Нажмите на площадку, чтобы прочитать их целиком.
Live
 Live
 Live
 Live
 Live
 Live
 Live
 Live
 Live
 Live
 Live
 Live
Никаких скрытых условий и сюрпризов. Весь путь вас ведёт персональный куратор, и вы всегда знаете, что дальше.
Пишете нам, и менеджер сам перезвонит. Расскажет о форматах, поможет выбрать профессию под вашу задачу и ответит на все вопросы. Консультация бесплатная.
15 минутПодписываем официальный договор, в котором прописаны стоимость, сроки и документ по итогу. Платите сразу или делите на части без процентов.
Рассрочка 0%Открываем личный кабинет с видеоуроками, материалами и тестами. Занимайтесь вечером, в выходные или в обеденный перерыв, куратор поможет, если возникнут вопросы.
Когда удобноПодбираем партнёрское предприятие в вашем городе и согласуем удобную дату. На месте вас встречает наставник, и вы берётесь за настоящее оборудование.
Реальное производствоПроходите итоговую аттестацию перед комиссией и подтверждаете, что готовы работать по профессии. К этому моменту теория и практика уже за плечами.
Квалификационный экзаменВыдаём свидетельство государственного образца, сведения о нём вносятся в ФИС ФРДО. Открываем доступ к базе вакансий и помогаем составить резюме, чтобы вы быстрее вышли на работу.
Документ + помощь с работойУчебный центр «ДПО ПРОФ» работает на основании бессрочной образовательной лицензии. Подлинность документов проверяется в государственных реестрах.
Маслов Максим Николаевич — преподаватель бухгалтерского и налогового учёта, стаж 17 лет. Аудитор Минфина, профессиональный бухгалтер, опыт работы в банке и аудите.
ПодробнееПреподаватели ведут занятия очно — вы отрабатываете навыки на реальном оборудовании и с живыми коллегами. Подходит, если нужна глубокая практика или сложно учиться самостоятельно.
Задавайте вопросы и получайте разборы ошибок в режиме реального времени — не через чат-поддержку
Навыки отрабатываются на реальных задачах и установках — не в симуляторе и не на бумаге
Разбираете кейсы с коллегами по специальности — полезный нетворкинг и чужой опыт в подарок
Преподаватель корректирует темп под группу — пробелы в знаниях закрываются сразу, а не после экзамена
Документ фиксирует практическую подготовку — это весомее для работодателя, чем только теория
Фиксированные даты занятий помогают дойти до конца — для тех, кто знает, что дистант у них «зависает»
Ближайший поток:
Учитесь в своём ритме — без отрыва от работы, из любого города. Весь материал доступен в личном кабинете 24/7, куратор на связи. Подходит, если важна гибкость обучения.
Занятия доступны с компьютера, планшета или телефона — без привязки к городу или офису
Выбирайте удобное время для занятий — утром, вечером или в выходные. Без жёстких дедлайнов
Курс спроектирован для работающих специалистов — занятия не мешают основному рабочему графику
Личный куратор отвечает на вопросы и помогает разобраться в сложных темах в течение рабочего дня
После прохождения теста получаете удостоверение гособразца — скан в день аттестации, оригинал курьером
Учебные материалы остаются в личном кабинете бессрочно — можно вернуться и освежить знания в любой момент
Ближайший старт —
Главное отличие нашего обучения в том, что вы не просто смотрите видео, а отрабатываете навык на реальном производстве. Мы подбираем площадку, закрепляем наставника и подстраиваем график под вашу занятость, чтобы вы получили и практический опыт, и документ, который признают работодатели.
Подбираем площадку в вашем городе из числа предприятий-партнёров. Вы работаете на действующем производстве с реальным оборудованием, а не на тренажёре или симуляторе.
Рядом опытный специалист: показывает приёмы, контролирует выполнение и отвечает на вопросы. Вы учитесь на реальных рабочих задачах и сразу видите, как делать правильно.
Подстраиваем практику под вашу занятость и согласовываем удобные даты. Можно совмещать с текущей работой, без отрыва от привычной жизни.
Практика засчитывается и входит в обучение. На выходе вы получаете свидетельство, которое принимают работодатели по всей России, а данные о нём можно проверить онлайн.
Вы не просто «прослушали курс», а по-настоящему отработали навык на производстве. К нему добавляются государственное свидетельство с записью в ФИС ФРДО и помощь с трудоустройством.
Выбрать профессию